科技中介驱动创新 美国保险科技行业领跑全球的深层逻辑
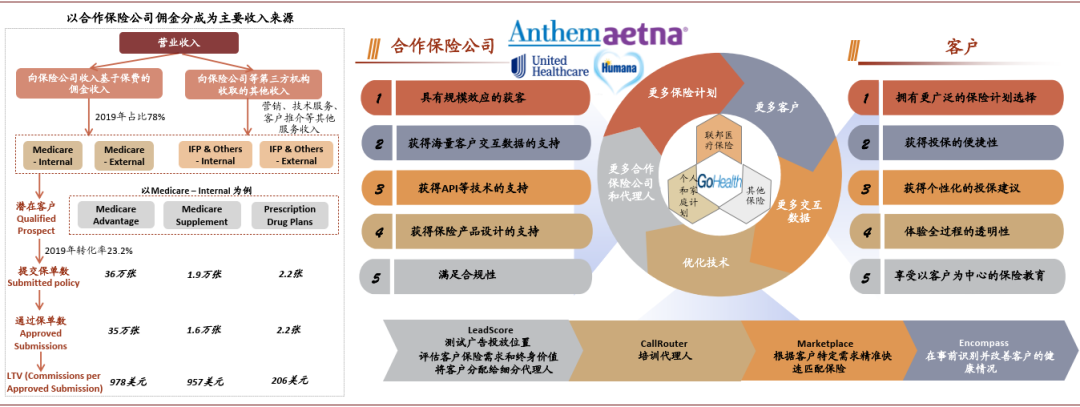
美国保险科技行业长期以来在全球占据主导地位,无论是融资规模、独角兽数量,还是技术渗透率与商业模式创新,均处于领先地位。这一现象的背后,科技中介(Technology Intermediaries)扮演了至关重要的角色。本文从科技中介的视角,剖析美国保险科技行业领跑全球的核心原因。
一、科技中介的定义与功能
科技中介是指利用数字技术连接保险供需双方、优化交易流程、降低信息不对称的第三方平台或服务商。它们不直接承保风险,而是通过技术手段赋能保险公司、经纪机构与终端客户。典型形态包括:在线比价平台(如EverQuote)、代理管理系统(如Applied Systems)、嵌入式保险API(如Cover Genius)、数据与分析服务商(如Verisk)等。科技中介的核心功能在于:聚合需求、匹配供给、简化流程、数据洞察以及风险定价支持。
二、美国科技中介的独特优势
1. 成熟的数字化生态与消费者习惯
美国拥有全球最发达的互联网与移动支付基础设施,消费者对线上购买金融产品的接受度极高。科技中介能够无缝嵌入用户日常场景(如购房、租车、电商购物),实现“保险即服务”的隐形销售。
2. 充盈的风险资本与创新文化
硅谷及全球资本持续涌入保险科技领域,科技中介作为轻资产、高扩展性的模式备受青睐。例如,Policygenius、Insurify等比价平台累计融资超数亿美元,支持其快速迭代与市场扩张。
3. 碎片化的保险市场结构
美国保险市场由数千家保险公司构成,区域分割明显,产品条款差异大。这为科技中介提供了聚合与比价的天然土壤,通过统一接口和标准化数据,帮助消费者高效选择,同时为中小保险公司获客引流。
4. 灵活的监管环境与数据开放
美国采用州级保险监管体系,虽然复杂,但相对鼓励创新。部分州推出“监管沙盒”,允许科技中介测试新产品。 《健康保险流通与责任法案》(HIPAA)、《加州消费者隐私法案》(CCPA)等法规在保护隐私的前提下,促进了数据的合规流通,为精准定价和风险评估奠定基础。
三、科技中介如何驱动行业领跑
1. 提升分销效率,降低获客成本
传统保险依赖代理人网络,成本高、周期长。科技中介通过搜索引擎、社交媒体和API嵌入,将获客成本降低30%-50%,使保险公司能专注于产品设计与承保。
2. 推动产品创新与个性化
中介平台积累的海量用户行为数据,反向赋能保险公司开发按需保险、使用型保险(UBI)等创新产品。例如,车联网中介数据帮助Progressive等公司推出基于驾驶行为的保险。
3. 加速数字化转型
科技中介为传统保险公司提供核心系统升级、自动化理赔、智能客服等解决方案,推动全行业从纸质流程向云端迁移。例如,Guidewire为保险公司提供基于云的中介平台,覆盖承保、理赔全流程。
4. 构建生态闭环,拓展服务边界
领先的科技中介不再局限于比价,而是整合健康管理、救援服务、维修网络等,形成“保险+服务”生态。如Lemonade将中介功能与AI理赔结合,实现秒级赔付,重塑用户体验。
四、挑战与未来展望
尽管优势显著,美国科技中介也面临数据安全、监管合规、盈利压力等挑战。随着人工智能、物联网和区块链技术的成熟,科技中介将进一步向实时定价、智能合约和去中心化保险演进。美国能否保持领跑地位,取决于其能否持续优化监管框架、培育人才并维护开放创新的生态。
美国保险科技行业的全球领先,并非单纯技术胜利,而是科技中介作为关键节点,有效连接了技术、资本、监管与市场需求。它们降低了交易摩擦,释放了创新活力,成为行业变革的引擎。对于其他市场而言,培育健康的科技中介生态,或许是追赶美国步伐的重要路径。
如若转载,请注明出处:http://www.xztyfly.com/product/5.html
更新时间:2026-11-01 23:11:41